"Nu ne mai ajung banii. Ce ne facem?" - ANALIZĂ
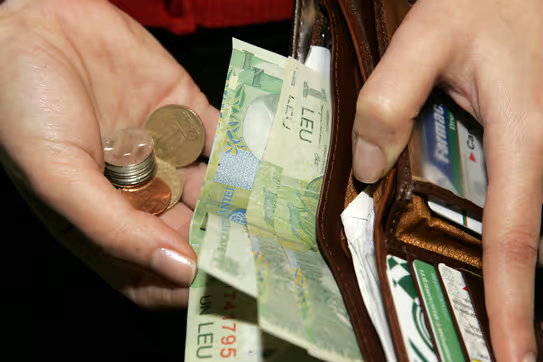
Analistul financiar Adrian Negrescu a atras atenţia, marţi, că, într-o perioadă în care costurile de zi cu zi cresc, problema nu este întotdeauna doar nivelul veniturilor, ci şi modul în care ne administrăm banii.
În acest context, expertul recomandă câteva reguli simple de gestionare a bugetului, de la împărţirea banilor imediat după încasarea salariului şi economisirea unei părţi din venit până la constituirea unui fond de urgenţă şi evitarea cheltuielilor impulsive.
ANALIZA lui Adrian Negrescu
Nu ne mai ajung banii. Ce ne facem? O întrebare pe care o primesc tot mai des pe stradă, la metrou, în magazine. Sunt tot mai mulţi oameni care mă întreabă ce să facă. Asta dincolo de clasica întrebare – când scăpăm de ăştia, că ne-au sărăcit?
Explicaţia banală ar fi că nu câştigăm destul. Uneori chiar aşa este. De cele mai multe ori însă, problema nu este suma pe care o primim de la serviciu, ci faptul că nimeni nu ne-a învăţat cum să administrăm banii.
Dincolo de sfaturile unor influenceri despre investiţii care ne pot îmbogăţi peste noapte, dincolo de interesele unora de a promova imobiliarele, cripto sau bursa, există câteva chestii de bun simţ, banale, pe care din păcate le uităm şi pe care părinţii noştri le-au folosit în trecut, pe vremea lui Ceauşescu.
Prima regulă este cea mai simplă: banii se împart în ziua în care îi primim. O parte merge la chirie, rate şi facturi, una la mâncare, una la transport, una la economii şi una la urgenţe.
Bunicii, părinţii noştri făceau exact asta pe vremuri, cu plicurile din sertar: bani pentru lumină, bani pentru pâine, bani „pentru zile negre”. Am renunţat la obicei odată cu cardul, deşi astăzi orice aplicaţie bancară ne permite să deschidem gratuit subconturi separate. Banii împărţiţi dinainte nu se mai pierd fără urmă.
A doua regulă este cea mai importantă şi cea mai rar respectată: întâi te plăteşti pe tine. Zece la sută din salariu ar trebui puşi deoparte imediat, nu la sfârşitul lunii, „dacă rămâne ceva”.
De regulă nu rămâne nimic. La un salariu de 5.000 de lei, asta înseamnă 500 de lei pe lună şi 6.000 de lei pe an. Suma ajunge, de exemplu, pentru o problemă neprevăzută, fără un nou credit de nevoi personale.
Apoi vine partea incomodă: să aflăm unde se duc banii. O lună în care notăm absolut tot ce cheltuim scoate la iveală de obicei câteva sute de lei plătiţi fără să ne dăm seama. Cafeaua luată din mers, mâncarea comandată acasă, abonamentele uitate şi cumpărăturile mărunte făcute din plictiseală nu par mari luate separat, dar împreună ne afectează bugetul. Nu trebuie să renunţăm la toate. Ajunge să eliminăm una singură.
Bugetul stabilit dinainte funcţionează ca un lacăt pus pe portofel. Dacă ştim de la început câţi bani avem pentru mâncare, transport sau haine, ne este mult mai uşor să spunem „nu”.
Pentru cumpărăturile făcute din impuls, regula cea mai eficientă este şi cea mai simplă: ce vrei să cumperi azi, cumperi mâine. Dacă a doua zi încă îţi doreşti lucrul respectiv, cumpără-l. Dacă nu, tocmai ai economisit nişte bani.
Economiile reale nu vin din lucrurile pe care le cumpărăm o dată pe an, ci din cele pe care le cumpărăm în fiecare săptămână: săpun, hârtie igienică, cartofi, carne, paste, cafea etc. Luate la promoţie sau la pachet mare, fac diferenţa la sfârşitul lunii.
Fondul de urgenţă este centura de siguranţă a oricărei familii. Ar trebui să ajungă la cel puţin un salariu şi se construieşte încet, cu 100–150 de lei pe săptămână, nu peste noapte. Cine îl are nu mai intră în panică la prima defecţiune a maşinii sau la prima factură mai mare şi nu mai depinde de credite scumpe.
Ultima capcană este cea mai greu de observat: stilul de viaţă care creşte mai repede decât venitul. La fiecare mărire de salariu apare tentaţia unei maşini mai noi, a unui telefon mai scump sau a unei vacanţe mai lungi.
Merită să ne îmbunătăţim viaţa doar puţin şi să punem restul deoparte. Mulţi oameni rămân pe loc financiar tocmai pentru ca, la fiecare leu în plus, cheltuielile cresc cu un leu şi jumătate.
Trebuie spus şi cinstit: aceste reguli nu rezolvă totul. Pentru familia care trăieşte cu salariul minim şi plăteşte chirie într-un oraş mare, economisirea a 10% poate fi imposibilă, oricâtă disciplină ar avea.
Educaţia financiară nu înlocuieşte salariile decente, preţurile corecte la utilităţi sau o fiscalitate predictibilă. Este însă singurul instrument pe care îl avem la îndemână indiferent de deciziile luate de Bolojan, Luca sau oricare alt politician ajuns într-o funcţie prin care ne influenţează viaţa.
Iar într-o perioadă în care preţurile cresc de la o lună la alta, un plan pentru salariu nu este un moft, ci o formă de protecţie. Putem începe chiar de la următorul salariu: mutăm 10% într-un cont separat şi uităm de ei. Peste un an vom fi surprinşi cât de mult contează.